Reforma Tributária: novas regras do Imposto Seletivo para 2027 podem impactar os custos das empresas
A Reforma Tributária brasileira avança para uma nova etapa. Publicada em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026 estabelece as alíquotas e regras complementares do Imposto Seletivo (IS) para o ano de 2027, com efeitos previstos a partir de 2 de fevereiro de 2027.
Conhecido como "Imposto do Pecado", o Imposto Seletivo tem como objetivo tributar determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A nova regulamentação faz parte da transição para o sistema tributário instituído pela Reforma Tributária.
Embora o imposto não alcance diretamente todas as atividades econômicas, seus efeitos poderão ser percebidos por empresas de diferentes setores, especialmente na composição dos preços, nos custos de aquisição e no planejamento financeiro.
Quais produtos e atividades serão afetados?
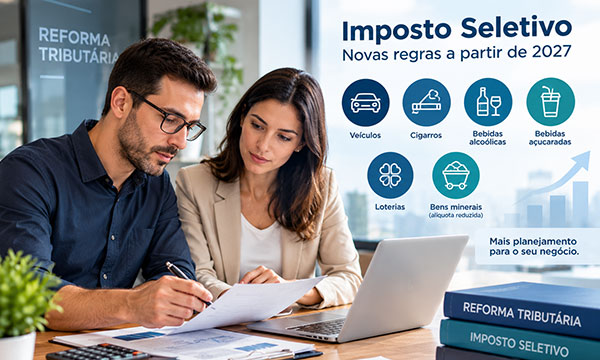
A Medida Provisória estabelece regras para a tributação de diferentes categorias, entre elas:
- Veículos automotores, aeronaves e embarcações;
- Cigarros e outros produtos fumígenos;
- Bebidas alcoólicas;
- Bebidas açucaradas, como determinados refrigerantes;
- Concursos de prognósticos, como loterias e modalidades abrangidas pela legislação;
- Bens minerais extraídos, com alíquota reduzida a zero durante 2027.
Para diversos produtos, as alíquotas serão calculadas a partir das referências atualmente utilizadas no Imposto sobre Produtos Industrializados (IPI), com fatores de conversão destinados a adequar a tributação às novas bases de cálculo.
O que muda para as empresas em 2027?
A principal preocupação para os empresários deve ser o impacto do novo tributo sobre os custos e os preços praticados no mercado.
Empresas que fabricam, importam ou comercializam produtos sujeitos ao Imposto Seletivo precisarão avaliar como a nova tributação poderá afetar suas operações.
Mesmo os negócios que não sejam contribuintes diretos do imposto poderão sentir reflexos nos valores cobrados por fornecedores, dependendo dos produtos adquiridos e das condições comerciais.
Por isso, será importante revisar a formação de preços, as margens de lucro, os contratos de fornecimento e as projeções financeiras para 2027.
Veículos e produtos sustentáveis terão tratamento diferenciado
A legislação também estabelece critérios relacionados à sustentabilidade e à eficiência energética para a definição da tributação de veículos, aeronaves e embarcações.
Determinados veículos sustentáveis poderão ter alíquota zero, desde que atendam aos requisitos legais. O benefício também contempla situações específicas envolvendo veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e motoristas profissionais que utilizam automóveis como táxi.
A Medida Provisória prevê ainda a não incidência do Imposto Seletivo sobre caminhões enquadrados na definição legal, excluídas as picapes.
Para empresas que planejam renovar frotas ou adquirir veículos, essas diferenças poderão influenciar as decisões de investimento.
Importações também exigirão atenção
A nova regulamentação estabelece fatores de ajuste para a tributação de produtos importados sujeitos ao Imposto Seletivo.
Nas situações previstas pela legislação, esses fatores serão de 1,17 para veículos, aeronaves e embarcações e de 1,45 para bebidas alcoólicas e açucaradas, podendo sofrer alterações conforme os critérios legais.
Empresas importadoras deverão considerar essas regras no cálculo dos custos de aquisição e na definição de seus preços de venda.
Mudanças na apuração e no recolhimento do imposto
A Medida Provisória também prevê mecanismos de apuração assistida pela Receita Federal, utilizando informações de documentos fiscais eletrônicos e registros relacionados ao pagamento dos tributos.
O recolhimento poderá ocorrer por diferentes modalidades previstas na legislação, incluindo o pagamento pelo contribuinte e o split payment, mecanismo que permite o recolhimento do tributo na liquidação financeira da operação.
Essas mudanças reforçam a necessidade de manter sistemas de faturamento, emissão de notas fiscais e controles contábeis preparados para as novas exigências.
Quando as novas regras começam a valer?
A Medida Provisória entrou em vigor na data de sua publicação, em 4 de novembro de 2026, mas seus efeitos estão previstos para começar em 2 de fevereiro de 2027.
O regime estabelecido é transitório e permanecerá aplicável até o início dos efeitos da futura legislação que definirá as alíquotas do Imposto Seletivo a partir de 2028.
O Governo Federal deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as regras de tributação previstas para o período seguinte.
Por se tratar de uma Medida Provisória, o texto também está sujeito à apreciação do Congresso Nacional, podendo sofrer alterações durante sua tramitação.
Como sua empresa deve se preparar?
Diante das mudanças, o planejamento tributário será fundamental para evitar surpresas e preservar a competitividade dos negócios.
Entre as principais providências recomendadas estão:
- Verificar se os produtos comercializados ou adquiridos estão sujeitos ao Imposto Seletivo;
- Avaliar possíveis alterações nos custos de fornecedores e importações;
- Revisar preços de venda, margens de lucro e contratos comerciais;
- Preparar os sistemas de emissão de notas fiscais e os controles tributários;
- Acompanhar a regulamentação e as próximas etapas da Reforma Tributária.
Conte com a MAV Contábil para avaliar os impactos da Reforma Tributária no seu negócio, identificar possíveis mudanças nos custos e preparar sua empresa para as novas regras fiscais de 2027.
Consulte a legislação completa
Para conhecer todas as disposições, alíquotas, exceções e critérios estabelecidos, consulte o texto oficial da Medida Provisória nº 1.399, de 4 de novembro de 2026 , publicada no Diário Oficial da União.
Fonte: Diário Oficial da União – Medida Provisória nº 1.399/2026, publicada em 04/11/2026.
A REFORMA TRIBUTÁRIA VAI IMPACTAR DIRETAMENTE A SUA EMPRESA.
Prepare-se para a nova era fiscal com a MAV Contábil.
Solicite já um orçamento sem compromisso e esteja um passo à frente.
Sempre comprometida com a transparência, entrega confiança e tranquilidade para seus clientes.
Links Diretos
Contato
Mooca - CEP 03119-001
São Paulo - SP
Ligue: 11 2605-5066
WhatsApp: +55 11 98187-8609